A bankkártyás fizetés menete elsőre egyszerűnek tűnik, mégis több lépésből áll, akár üzletben, akár webáruházban használjuk a kártyát. A tranzakció során a kereskedő, a fizetési terminál vagy online fizetési felület, valamint a kártyát kibocsátó bank rendszere működik együtt.
Az alábbi útmutató bemutatja, hogyan zajlik a bankkártyás fizetés, mit jelent az érintéses használat, mikor kérhet a rendszer PIN-kódot vagy erős ügyfél-hitelesítést, és mit érdemes tenni sikertelen tranzakció esetén. Aki a bolti folyamatot rövidebb formában keresné, annak hasznos lehet a bankkártyás fizetés boltban követhető menete is.
A bankkártyás fizetés menete üzletben
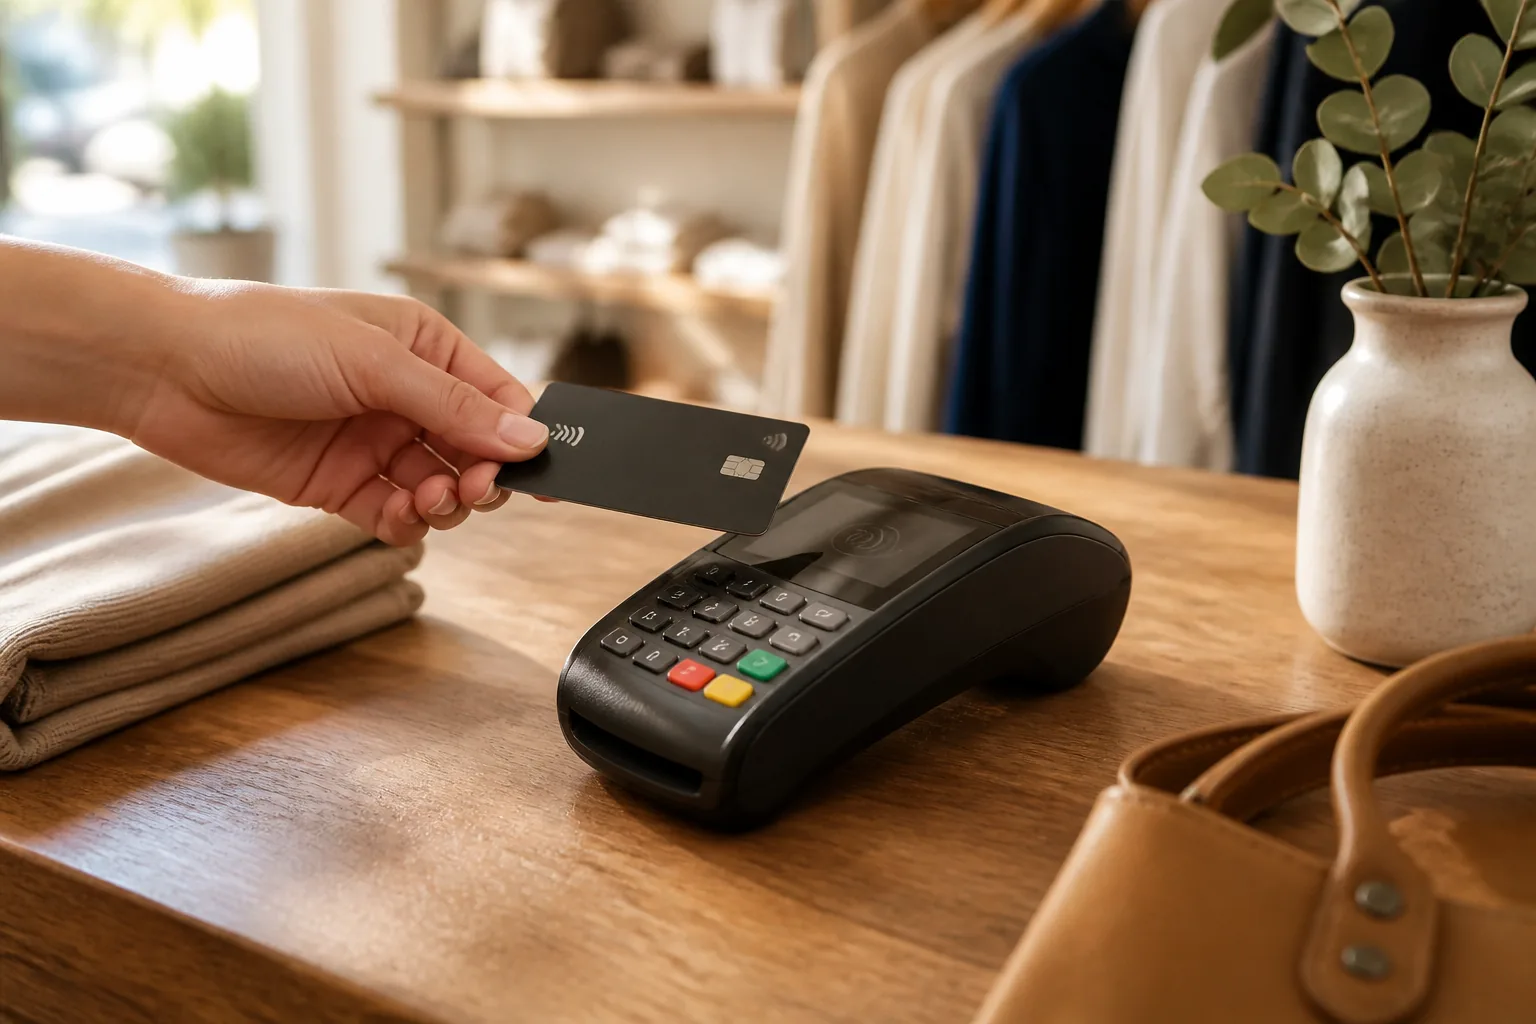
Üzletben a fizetés a vásárlás végösszegének megállapítása után indul. A pénztáros beüti vagy leolvassa a termékeket, majd közli a fizetendő összeget. Ezután a kártyát a terminálhoz kell érinteni, be kell helyezni, vagy egyes esetekben mágnescsíkos olvasást kell alkalmazni.
- Ellenőrizd a terminál kijelzőjén megjelenő összeget.
- Érintsd a kártyát a kijelölt felülethez, vagy helyezd a chipet az olvasóba.
- Ha a terminál kéri, add meg a PIN-kódot.
- Várd meg a jóváhagyást, majd vedd el a kártyát, ha a készülék erre felszólít.
- Ellenőrizd, hogy a tranzakció sikeres volt-e, és szükség esetén kérj bizonylatot.
Chipolvasásnál a kártyának általában a teljes engedélyezési folyamat alatt a terminálban kell maradnia. Érintéses fizetésnél elég néhány másodpercig a terminál közelébe tartani a kártyát vagy a digitalizált bankkártyát tartalmazó telefont. A készülék hanggal, fénnyel vagy kijelzőn megjelenő üzenettel jelzi, ha a művelet lezárult.
Hogyan működik az érintéses fizetés?
Az érintéses fizetés rövid hatótávolságú vezeték nélküli kommunikációval továbbítja a tranzakcióhoz szükséges adatokat a kártya és a terminál között. A kártyát nem kell átadni a pénztárosnak, elég a kijelölt jelhez közelíteni. Ugyanez a technológia működhet okostelefonon vagy okosórán használva is.
Kisebb összegű vásárlásoknál sok esetben nincs szükség PIN-kódra, de a bank vagy a kártyatársaság biztonsági okból időnként mégis kérhet azonosítást. A PIN-kérés nem feltétlenül hibát jelez. Előfordulhat például hosszabb használat, több egymást követő érintéses tranzakció vagy a banki biztonsági szabályok miatt.
Ha a terminál nem reagál, ne húzd el azonnal többször a kártyát a leolvasó felett. Tartsd mozdulatlanul néhány pillanatig a jelzett helyen, majd ellenőrizd, hogy a terminál valóban érintéses fizetésre vár-e. Sikertelenség esetén a chip használata vagy egy másik fizetési mód jelenthet megoldást.
Bankkártyás fizetés online: mit kell megadni?
A bankkártyás fizetés online webáruházakban és szolgáltatói felületeken történik. A pénztár oldalon jellemzően ki kell választani a bankkártyás fizetést, majd a biztonságos fizetési felületre kerülünk. Itt a kártya adatait kell megadni, vagy egy korábban elmentett fizetési módot lehet kiválasztani.
- A kártyán szereplő kártyaszámot.
- A lejárati dátumot.
- A hátoldalon található biztonsági kódot, amelyet gyakran CVC vagy CVV jelöl.
- Szükség esetén a kártyabirtokos nevét.
A fizetési felület ezután kapcsolatba lép a bankkal. A bank ellenőrzi a tranzakciót, a rendelkezésre álló fedezetet, a kártya érvényességét és a biztonsági feltételeket. Sok esetben a vásárlást mobilbanki jóváhagyással, egyszer használatos kóddal vagy biometrikus azonosítással kell megerősíteni.
Online vásárlásnál érdemes figyelni arra, hogy a webcím biztonságos kapcsolatot használjon, és a fizetési oldalon a kereskedő vagy a megbízható fizetési szolgáltató neve jelenjen meg. Ismeretlen oldalra ne írd be a kártyaadatokat, különösen akkor, ha sürgető üzenet, gyanús nyeremény vagy rendkívüli kedvezmény próbál döntésre bírni.
Mi történik a jóváhagyás után?
Sikeres engedélyezés után a bank visszajelzést küld a terminálnak vagy az online fizetési szolgáltatónak. A kereskedő rendszere ezután rögzíti a vásárlást. Az összeg először függő tételként jelenhet meg, majd a kereskedő véglegesítheti a terhelést. Ezért a mobilbankban látott állapot és a könyvelt tranzakció időpontja eltérhet.
Üzletben a terminál rendszerint azonnal jelzi, hogy a fizetés sikeres vagy sikertelen volt. Online vásárlásnál a webáruház visszaigazoló oldalán és e-mailben is megjelenhet a rendelés állapota. A visszaigazoló e-mail önmagában nem mindig bizonyítja a terhelést, ezért problémás esetben a banki alkalmazásban is ellenőrizd a tranzakciót.
Ha a fizetés után megszakad az internetkapcsolat, előfordulhat, hogy nem egyértelmű, létrejött-e a vásárlás. Ilyenkor ne indíts azonnal újabb fizetést. Először nézd meg a rendelési fiókot, az e-mailt és a banki alkalmazást, majd kérdezd meg a kereskedőt, hogy rögzítették-e a rendelést.
Biztonságos bankkártyás fizetés a mindennapokban
A bankkártya biztonságos használatához néhány egyszerű szokás sokat segít. A PIN-kódot ne írd fel a kártya mellé, és ne add meg telefonon vagy üzenetben olyan személynek, aki banki munkatársnak mondja magát. A bank jellemzően nem kéri el a teljes PIN-kódot, és nem utasít arra, hogy egy ismeretlen számlára utalj pénzt.
- Kapcsold be a tranzakciós értesítéseket a banki alkalmazásban.
- Online vásárlásnál ellenőrizd a kereskedő címét és a fizetendő összeget.
- Nyilvános számítógépen ne mentsd el a kártyaadatokat.
- Telefonon használj képernyőzárat és naprakész rendszert.
- Rendszeresen nézd át a számlatörténetet és a függő tételeket.
Nagyobb online forgalmú vállalkozásoknál a fizetési folyamat kialakítása külön figyelmet igényel. A technikai és üzleti szempontokról a hatékony online üzleti platform kialakításáról szóló cikk adhat további támpontokat.
Mi a teendő sikertelen vagy vitatott fizetésnél?
Sikertelen tranzakciónál először ellenőrizd, hogy helyes volt-e a PIN-kód, aktív-e a kártya, nincs-e lejárva, és rendelkezésre áll-e a szükséges fedezet. Online vásárlásnál az is okozhat hibát, ha a banki jóváhagyás nem történt meg időben, vagy a vásárlási limit nem teszi lehetővé a tranzakciót.
Ha ismeretlen terhelést látsz, haladéktalanul jelezd a banknak a hivatalos ügyfélszolgálati csatornán. Szükség esetén tiltsd le vagy ideiglenesen zárold a kártyát a mobilbankban. Őrizd meg a rendelési visszaigazolást, a bizonylatot és a banki értesítéseket, mert ezek segíthetik a kivizsgálást.
Ismétlődő hibánál, jogosulatlan tranzakciónál vagy vitatott terhelésnél a bank és a kereskedő ügyfélszolgálata tud konkrét ügyben eljárni. Az általános tájékoztató nem helyettesíti a banki szerződés és az adott kártyatípus feltételeinek átnézését.